충남 부여군 지역의 상가나 근린시설 경매 물건에 관심이 있으신가요? 상업용 부동산 경매는 주택보다 낙찰가율이 낮아 상대적으로 저렴하게 취득할 수 있는 장점이 있지만, 대출 규제와 자금 마련 계획이 주택과는 전혀 다르게 적용되므로 입찰 전에 꼼꼼한 자금 조달 시뮬레이션이 필수적입니다.
1. 경락잔금대출 한도 산정 방식
상가 및 근린시설 등 비주거용 부동산의 경락잔금대출 한도는 일반적으로 낙찰가액의 최대 70~80% 또는 감정가액의 60~70% 중 낮은 금액을 기준으로 적용되는 경우가 많습니다. 다만, 이는 금융기관의 자체 심사 기준과 차주의 신용도, 그리고 해당 상가의 업종 제한 등에 따라 크게 달라질 수 있습니다.
사건번호를 준비해 상담을 신청하세요.
임차인, 점유자, 인도 가능성은 글만으로 판단하기 어렵습니다. 사건번호와 점유 상태를 보내면 상담 전 확인 항목을 정리할 수 있습니다.
- 방공제(소액임차보증금) 차감: 주택과 달리 상가는 상가건물임대차보호법상 최우선변제 대상 임차인 수에 따라 대출 한도가 차감될 수 있습니다.
- 기존 대출 및 선순위 채권: 해당 물건에 설정된 말소기준권리보다 앞서는 채권이나 이미 보유한 타 대출이 있다면 한도는 줄어듭니다.
2. DSR(총부채원리금상환비율) 적용 기준
상가 경매 대출에서도 DSR 규제는 매우 중요한 요소입니다. 가계대출이 아닌 사업자 대출 형태로 잔금대출을 받을 경우 DSR 규제 적용을 우회하거나 다르게 적용받을 수 있으나, 금융당국의 가이드라인과 업종별 여신 한도에 따라 변동성이 큽니다.
- 가계대출로 진행 시: 제1금융권 기준 DSR 40% 한도 내에서만 대출이 승인됩니다.
- 사업자대출로 진행 시: RTI(이자상환비율) 등 상업용 부동산 특화 심사 지표가 적용될 수 있습니다.
3. 금리 조건 및 사전 확인 사항
현재 금융권의 상가 담보대출 금리는 고정금리와 변동금리에 따라 차이가 있으며, 제1금융권과 제2금융권(상호금융, 새마을금고 등 지역 단위 조합)의 금리 조건이 상이합니다. 특히 부여군 같은 지방 군 단위 지역의 근린시설은 감정가 산정 및 1금융권의 지점별 여신 한도 차이가 클 수 있으므로 주의해야 합니다.
※ 주의사항: 위 대출 한도와 금리 조건은 일반적인 기준이며, 개인의 소득, 신용점수, 사업자 유무, 그리고 금융사의 실시간 규제에 따라 달라집니다. 입찰 전 반드시 2곳 이상의 금융기관(특히 지역 농협, 수협, 신협 등)을 통해 대출 가능 여부와 구체적인 한도를 직접 확인하시기 바랍니다.
경매 자료·사건번호 바로가기: 공개 경매 자료 모음 · 전국 법원경매 지도검색 및 실거래 비교 · 전국 아파트 법원경매 유찰·신건 조회
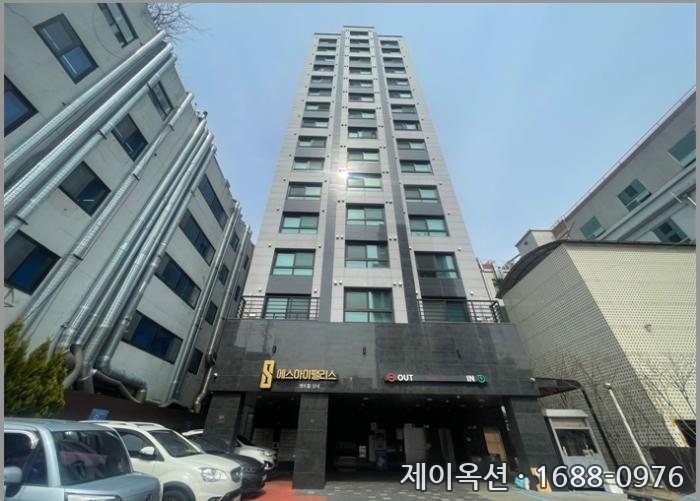
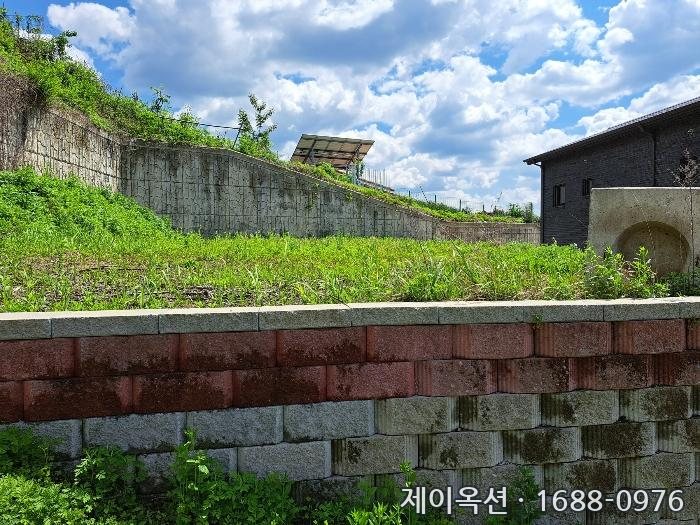
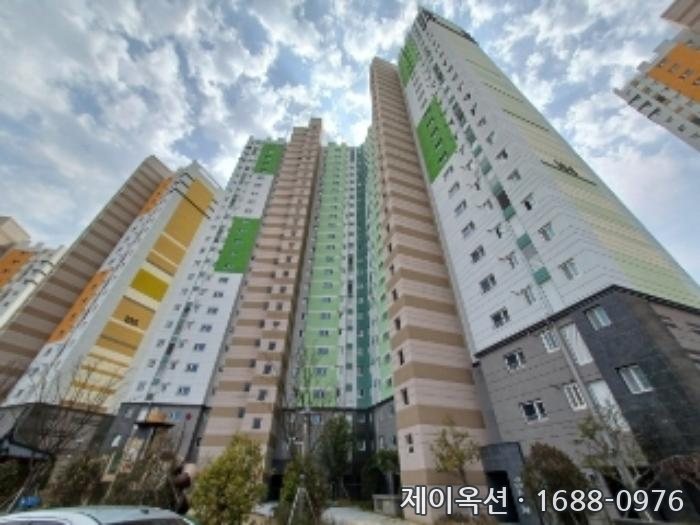
부여군 상가 근린시설 경매, 경락잔금대출 한도와 DSR 핵심 조건 검토에서는 최저가뿐 아니라 유찰 이력, 시세 차이, 명도 가능성과 잔금 계획을 함께 봐야 합니다.